
Міжнародна компанія DNV (Det Norske Veritas) опублікувала десяте видання щорічного звіту Energy Transition Outlook 2026. A global and regional forecast to 2060.
Експерт UABIO Семен Драгнєв підготував огляд ключових висновків звіту з акцентом на роль біоенергетики. У ньому висвітлено, як змінюватиметься структура споживання біомаси, біогазу та біопалив в електричній і тепловій генерації, промисловості, авіації та судноплавстві, а також чому, попри зростання ВДЕ, світ рухається до потепління на 2,3 °C.
Глобальний контекст: траєкторія розвитку енергетики до 2060 року
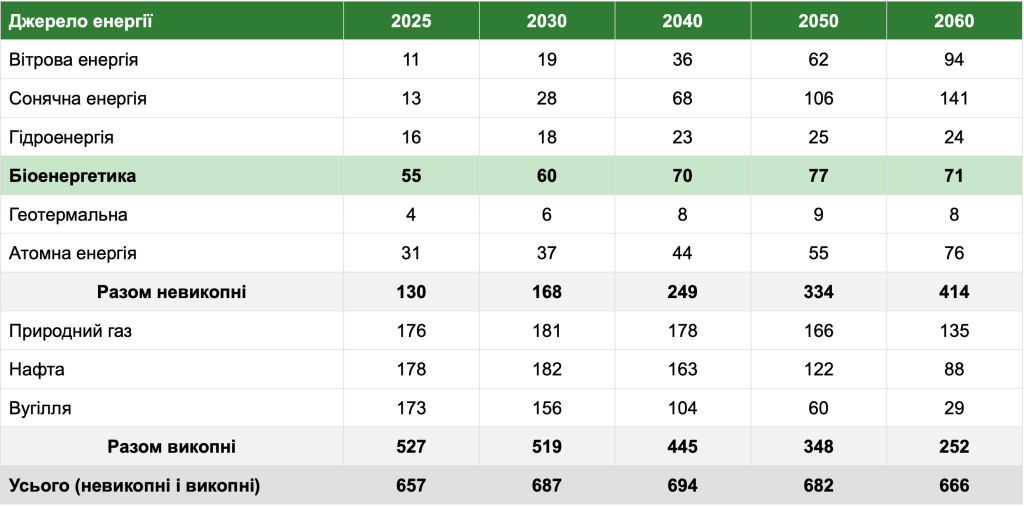
Світова енергосистема наближається до піку споживання первинної енергії — не через уповільнення економіки, а через зростання енергетичної продуктивності. За прогнозом DNV, первинне постачання енергії зросте з 657 ЕДж у 2025 р. до 694 ЕДж у 2040 р., після чого знизиться до 666 ЕДж у 2060 р. Водночас світовий ВВП майже подвоїться — з 193 до 378 трлн дол. США на рік. Причина — електрифікація, зокрема електромобілі й теплові насоси усувають втрати, притаманні спалюванню палива, тож корисна енергія (тепло, рух, освітлення) зростає майже на 40% за стабільного первинного постачання.
Другий визначальний чинник — енергетична безпека. Війна в Ірані та порушення судноплавства Ормузькою протокою (близько 20% світового експорту нафти та ЗПГ), а також наслідки російської агресії проти України зробили безпеку постачання головним драйвером енергетичної політики. Імпортери (Європа, Китай, Індія) розвивають власні ВДЕ та атомну енергетику, експортери максимізують видобуток. DNV моделює це через “фактор вартості енергетичної безпеки”, який застосовується до нормованої вартості електроенергії (LCOE) нових об’єктів генерації. Він складається з двох оцінок: залежність від імпортованого палива (газу, нафти чи вугілля) підвищує LCOE відповідної генерації до 30%, а залежність від імпортованих технологій (сонячних модулів, акумуляторів) — до 10%. Навпаки, власні стратегічні джерела отримують знижку: атомна енергетика — від 5 до 20% залежно від регіону, газова генерація у регіоні MENA — 8%, вугільна генерація у Китаї — 5%.
Ключові характеристики переходу:
- Прискорена електрифікація. Частка електроенергії в кінцевому споживанні — 16% (2005), 21% (сьогодні), 33% (2045); попит на електроенергію подвоїться до 2060 р., а вітер і сонце забезпечать 77% її виробництва.
- Розходження імпортерів та експортерів. За останні п’ять років частка невикопних джерел у первинному балансі імпортерів зросла на 2,2 відсоткового пункту (в.п.), експортерів — лише на 0,7 в.п.
- Перерозподіл інвестицій. За оцінкою DNV, річні інвестиції у ВДЕ подвоїлися за останні 5 років — з 860 млрд дол. США у 2021 р. до 1 770 млрд дол. США у 2026 р. За даними IEA, на чисту енергетику загалом нині спрямовується 2,2 трлн дол. США на рік проти 1,2 трлн дол. США на викопне паливо.
- Дешевший капітал для ВДЕ. У більшості регіонів зрілі ВДЕ мають нижчу вартість капіталу, ніж викопна генерація, і цей розрив зростатиме: відносно нафти й газу — з близько 1 в.п. у 2026 р. до 5 в.п. у 2060 р., відносно вугілля — з близько 4 до 8 в.п.
Структура світового енергобалансу: динаміка за видами енергоносіїв
Частка викопного палива в первинному енергобалансі, яка понад 60 років утримувалася на рівні близько 80%, до 2050 р. знизиться до 51% (у регіонах-імпортерах — до 40%), а до 2060 р. — нижче 40%. Найшвидше скорочуватиметься вугілля (більш ніж на 80% до 2060 р.), нафта — на 50%, газ — майже на 25%; через кілька десятиліть частка газу перевищить сумарну частку нафти й вугілля. Газ залишатиметься важливим для балансування енергосистеми, хоча його частка в генерації електроенергії знизиться з 23% до 8% у 2050 р.
Сонячна енергетика зросте у 10 разів і стане найбільшим джерелом первинної енергії, вітрова — у 8 разів, атомна — більш ніж подвоїться. Первинне постачання біоенергії зросте з 55 ЕДж/рік у 2025 р. до максимуму 77 ЕДж/рік у 2050 р., після чого знизиться до 71 ЕДж/рік у 2060 р.
Біоенергетика та біомаса: роль у виробництві біопалив, електричної та теплової енергії
Біомаса — універсальний відновлюваний ресурс: на відміну від сонця та вітру, вона може постачати як “чисті молекули” для секторів, що важко електрифікувати, так і диспетчеризовану генерацію та технологічне тепло. Посилення екологічного регулювання, передусім паливних мандатів, і питання енергобезпеки зміщують біоенергетику від прямого спалювання до вищих за цінністю застосувань.
Біоенергетика: динаміка та обсяги споживання до 2060 року
До 2040 р. біоенергетика залишатиметься найбільшим відновлюваним джерелом первинної енергії, після чого її випередить сонячна. Пік постачання біоенергії в середині століття DNV пояснює не браком попиту, а тим, що біоенергетика, на відміну від сонця і вітру, обмежена не лише капіталом, а й ресурсом сталої біомаси, яка має альтернативні напрями використання.
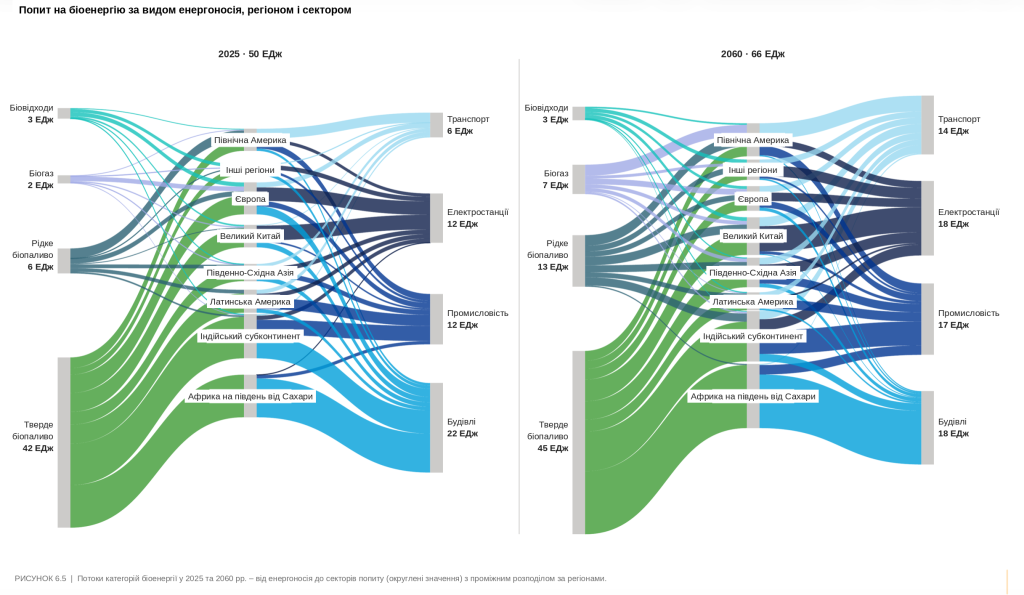
Структура попиту зміниться суттєвіше, ніж його обсяг: споживання біоенергоносіїв зросте з 50 ЕДж у 2025 р. до 66 ЕДж у 2060 р., при цьому рідкі біопалива — з 6 до 13 ЕДж, біогаз — з 2 до 7 ЕДж, а частка біопалив і біогазу разом подвоїться з 14% до 28% уже у 2040 р. Тверда біомаса залишиться основою балансу.
Виробництво біопалив, біометану та декарбонізація складних секторів
Значення біомолекул зростає й через перегляд прогнозів для конкурентних технологій. Так, порівняно з ETO 2025 DNV знизила довгостроковий (2060) прогноз для водню на 29%, а для уловлювання і зберігання вуглецю (CCS) — на 15% через високі витрати та послаблення політичної підтримки.
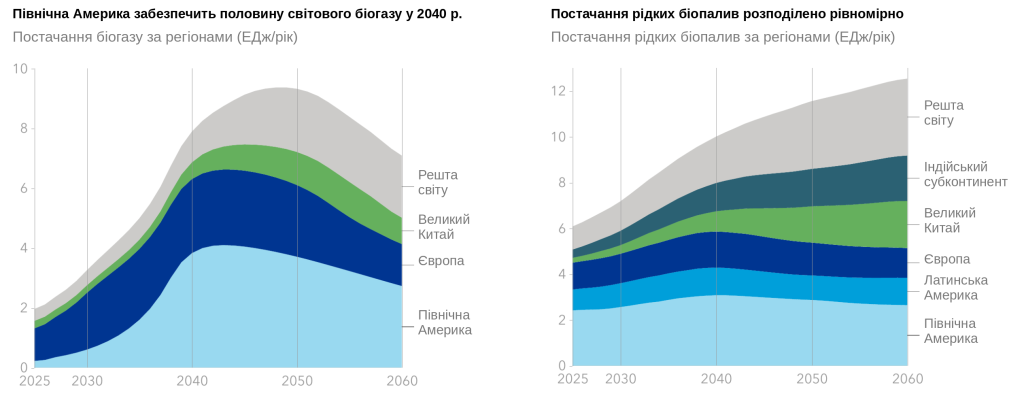
- Біогаз і біометан. Світове постачання біогазу зросте з ~2 ЕДж/рік до понад 9 ЕДж/рік наприкінці 2040-х. Лідером стане Північна Америка: у 2040 р. вона забезпечуватиме половину світового обсягу, а біогаз становитиме 40% її споживання біоенергії. Причина в поєднанні мандатів і добровільних схем вуглецевих кредитів з боку попиту та привабливого доходу від органічних, особливо сільськогосподарських, відходів з боку пропозиції. В Європі споживання біогазу зросте більш ніж удвічі, зокрема завдяки закачуванню біометану в газові мережі. Китай і Південно-Східна Азія демонструватимуть експоненційне зростання з кінця 2030-х.
- Промисловість. Біогази забезпечують проведення високотемпературних процесів, де низьковуглецевих альтернатив мало, і дедалі більше заміщуватимуть природний газ у виробництві цементу та металів. Споживання біоенергії у промисловості зросте з 12 до 17 ЕДж.
- Авіація. Регуляторний режим у Північній Америці, Китаї та Європі розширює ринок сталого авіаційного палива (SAF): до 2060 р. обсяг біологічного SAF сягне 7 ЕДж/рік. Однак нафтове паливо й тоді домінуватиме (16 ЕДж/рік, 59% енергоспоживання галузі).
- Судноплавство. Частка біопалив зросте до 2% у 2030 р., а до 2060 р. біоенергія стане найбільшим невикопним джерелом у морському транспорті з часткою 25%.
Постачання рідких біопалив розподілене між регіонами рівномірно.
Біомаса у виробництві електричної енергії та прямому спалюванні для теплогенерації
- Електроенергія. Генерація на біомасі зросте приблизно на 80% до 2050 р., а її споживання електростанціями — з 12 до 18 ЕДж до 2060 р. Додатковий стимул дає біоенергетика з уловлюванням і зберіганням вуглецю (BECCS): викиди від спалювання біомаси стануть від’ємними з 2043 р. і досягнуть -0,4 Гт CO₂ у 2060 р. Утім, у 2060 р. біомаса забезпечуватиме менше 2% світового споживання електроенергії.
- Пряма теплогенерація. У більшості регіонів теплові насоси та індукційні плити витіснятимуть пряме спалювання біомаси для опалення та приготування їжі — цей сегмент скоротиться на 20% до 2060 р.; споживання в будівлях знизиться з 22 до 18 ЕДж. Виняток — Африка на південь від Сахари, де попит на традиційну біомасу зросте з 9 до 12 ЕДж/рік через швидке зростання населення та обмежений доступ до електроенергії.
Вплив економічних, геополітичних чинників та цінових шоків на біомасу
DNV оцінила чутливість прогнозу до затяжної кризи на Близькому Сході (чотирирічний конфлікт із нормалізацією лише у 2030 р., нафта — понад 100 дол. США/бар.). У такому разі до 2030 р. ціни на біомасу зростуть приблизно на 15%, тоді як на вугілля та уран — на ~25%, а регіональні надбавки до ціни газу сягнуть 40–55% (Індія — 55%, Європа — 45%). Незворотні втрати світового попиту на нафту і газ становитимуть 2–5% відносно базового прогнозу.
За висновком DNV, зростання уваги до енергетичної безпеки разом із паливними мандатами прискорює перехід біоенергетики до застосувань із вищою доданою вартістю.
На думку UABIO, менша цінова чутливість біомаси порівняно з імпортованим викопним паливом посилює її роль як внутрішнього ресурсу енергетичної безпеки для країн-імпортерів енергоносіїв. Водночас головним обмеженням залишається обмеженість ресурсів сталої біомаси, а не попит. Навіть за сильної політичної підтримки біомаси не вистачить для повної декарбонізації пріоритетних секторів, тому DNV розглядає її як стратегічний ресурс для важкодекарбонізованих застосувань, а не універсальний замінник викопного палива.
Стратегічні висновки
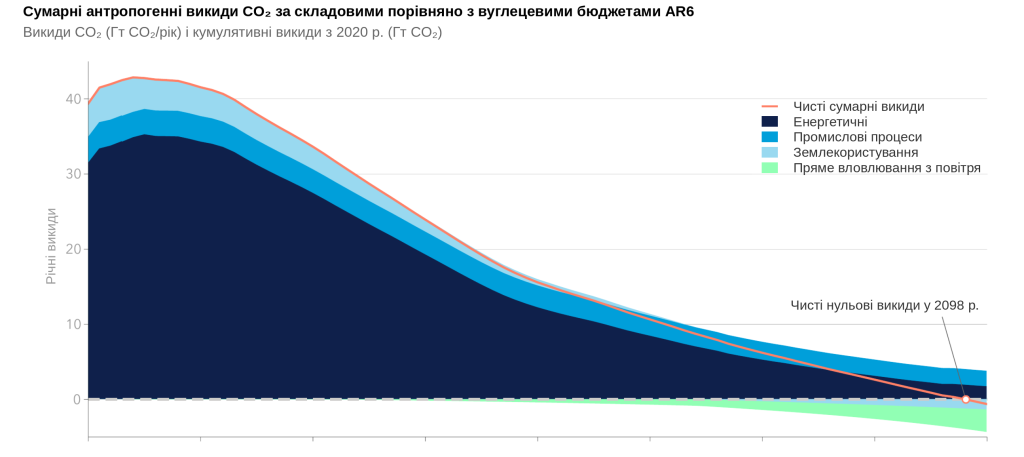
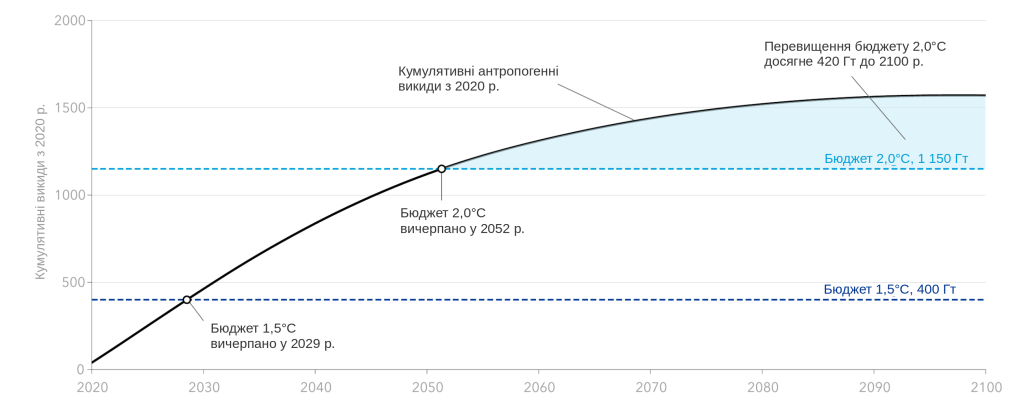
Головний висновок звіту: попри швидке зростання сонячної, вітрової енергетики, накопичувачів та біоенергетики, поточні темпи енергетичного переходу недостатні для виконання цілей Паризької угоди. Енергетичні викиди CO2, ймовірно, вже пройшли пік і до 2060 р. скоротяться на 65%, але вуглецевий бюджет для 1,5 °C (400 Гт CO₂ від 2020 р.) буде вичерпано у 2029 р., для 2 °C (1 150 Гт CO2) — у 2052 р., а до 2100 р. перевищення 2-градусного бюджету сягне ~420 Гт CO₂.
- Біомолекули набувають системного значення. Зниження прогнозів для водню (-29%) та для уловлювання і зберігання вуглецю (CCS) (-15%) робить біопалива, біометан і SAF одними з небагатьох зрілих інструментів декарбонізації важкої промисловості, авіації та судноплавства.
- Біогаз — найдинамічніший сегмент біоенергетики. Світове постачання біогазу зросте з близько 2 до понад 9 ЕДж/рік до кінця 2040-х. Рушіями зростання стануть паливні мандати, вуглецеві кредити та можливість отримувати дохід з органічних відходів, насамперед сільськогосподарських. У Європі споживання біогазу зросте більш ніж удвічі, зокрема завдяки закачуванню біометану в газові мережі.
- Від спалювання — до вищої доданої вартості. Частка біопалив і біогазу в біоенергетиці подвоїться до 28% у 2040 р. Пряме спалювання для опалення скорочуватиметься, а біоенергетична генерація зростатиме, зокрема завдяки BECCS.
- Ресурс — головне обмеження. Обсяги сталої біомаси обмежені, тому її роль — стратегічний ресурс для секторів, які важко декарбонізувати, а не універсальний замінник викопного палива. Вибір сировини та напрямів її використання має ґрунтуватися на оцінці локальних ресурсів із застосуванням геопросторових даних.
- Енергобезпека як новий драйвер. За оцінкою DNV, біомаса менш чутлива до цінових шоків, ніж імпортоване викопне паливо. На думку UABIO, це робить її активом енергетичної безпеки для країн-імпортерів, а Україні з її аграрним потенціалом відкриває шанс стати постачальником сталої біосировини, біометану та біопалив для ринку ЄС.
DNV — міжнародне класифікаційне та сертифікаційне товариство, засноване 162 роки тому, працює у понад 100 країнах. Звіт Energy Transition Outlook (ETO) виходить щороку з 2016 року. На відміну від сценарних досліджень, DNV публікує один «найімовірніший» прогноз до 2060 р. для світу та 10 регіонів, що ґрунтується на системно-динамічній моделі, враховує лише перевірені технології та обережно оцінює ще не реалізовані політичні зобов’язання.