
Europa hat 25 Jahre lang versucht, Energiepflanzen wirtschaftlich zu etablieren — ohne durchschlagenden Erfolg. Neue EU-Regeln eröffnen jedoch vier Nischen, in denen die Ukraine gute Chancen hat.
In einem neuen Beitrag für Ekonomichna Pravda führt UABIO-Vorstandsvorsitzender Georgii Geletukha das Thema seinervorherigen Kolumneüber die globale Preiswende fort: Getreide wird billiger, Energie teurer. Er erläutert, warum sich europäische Energiepflanzenplantagen nicht flächendeckend durchgesetzt haben und welche Möglichkeiten neue europäische Regelungen schaffen.
Der Autor untersucht auch, was die Ukraine braucht, um diese Chancen zu nutzen. Entscheidend sind das gerade unterzeichnete Gesetz zur Umsetzung des EU-Rechts im Bereich erneuerbarer Energien, das auf dem Gesetzentwurf Nr. 14271 beruht, und die dazugehörigen Durchführungsbestimmungen.
Den vollständigen Beitrag finden Sie bei Ekonomichna Pravda
Warum stagnierte die Entwicklung in Europa?
In der EU werden auf 6–7 Mio. Hektar Energiepflanzen angebaut, rund 6–7 % der Ackerfläche. Über 90 % entfallen jedoch auf einjährige Nahrungspflanzen: Raps für Biodiesel, Getreide und Zuckerrüben für Ethanol sowie Mais für Biogas. Mehrjährige Energiepflanzen wie Miscanthus, Energieweide, Pappel und Durchwachsene Silphie erreichten in 25 Jahren weniger als 0,1 Mio. Hektar. In Deutschland, dem größten Biogasmarkt, sank die Anbaufläche für Biogasenergiepflanzen von 1,55 Mio. Hektar 2019 auf 1,19 Mio. Hektar 2025.
Die Gründe sind nicht agronomischer Natur. Ein politischer Faktor ist, dass die Erneuerbare-Energien-Richtlinie seit 2018 Kraftstoffe aus Nahrungspflanzen begrenzt. Hinzu kommt die Wirtschaftlichkeit: Eine Plantage kostet 2.000–4.000 Euro je Hektar, amortisiert sich nach fünf bis acht Jahren und bindet die Fläche für 20 Jahre. Ein langfristiger Abnehmer fehlt jedoch häufig. Entscheidend ist daher nicht der Anbau, sondern der rentable Absatz der Biomasse.
Vier Nischen für die Ukraine
Zwischenfrüchte für Biomethan
Dies ist die naheliegendste Nische für die Ukraine. Das Regierungsprogramm sieht 1 Mrd. m³ Biomethan 2030 und 2,1 Mrd. m³ 2035 vor. Allein das Potenzial von Reststoffen wie Wirtschaftsdünger, Stroh, Stängeln und Nebenprodukten der Verarbeitung schätzt UABIO auf über 7 Mrd. m³ jährlich. Zwischenfrüchte auf 0,5–1 Mio. Hektar könnten weitere 0,75–3 Mrd. m³ liefern. Dafür sind drei Voraussetzungen nötig: die europäische Definition von Zwischenfrüchten in den Durchführungsbestimmungen, der Verzicht auf Silomais als problematischen deutschen Entwicklungspfad sowie der EU-Marktzugang durch Nachhaltigkeitszertifizierung und Anschluss des ukrainischen Registers an die Unionsdatenbank.
Kulturen auf degradierten Flächen
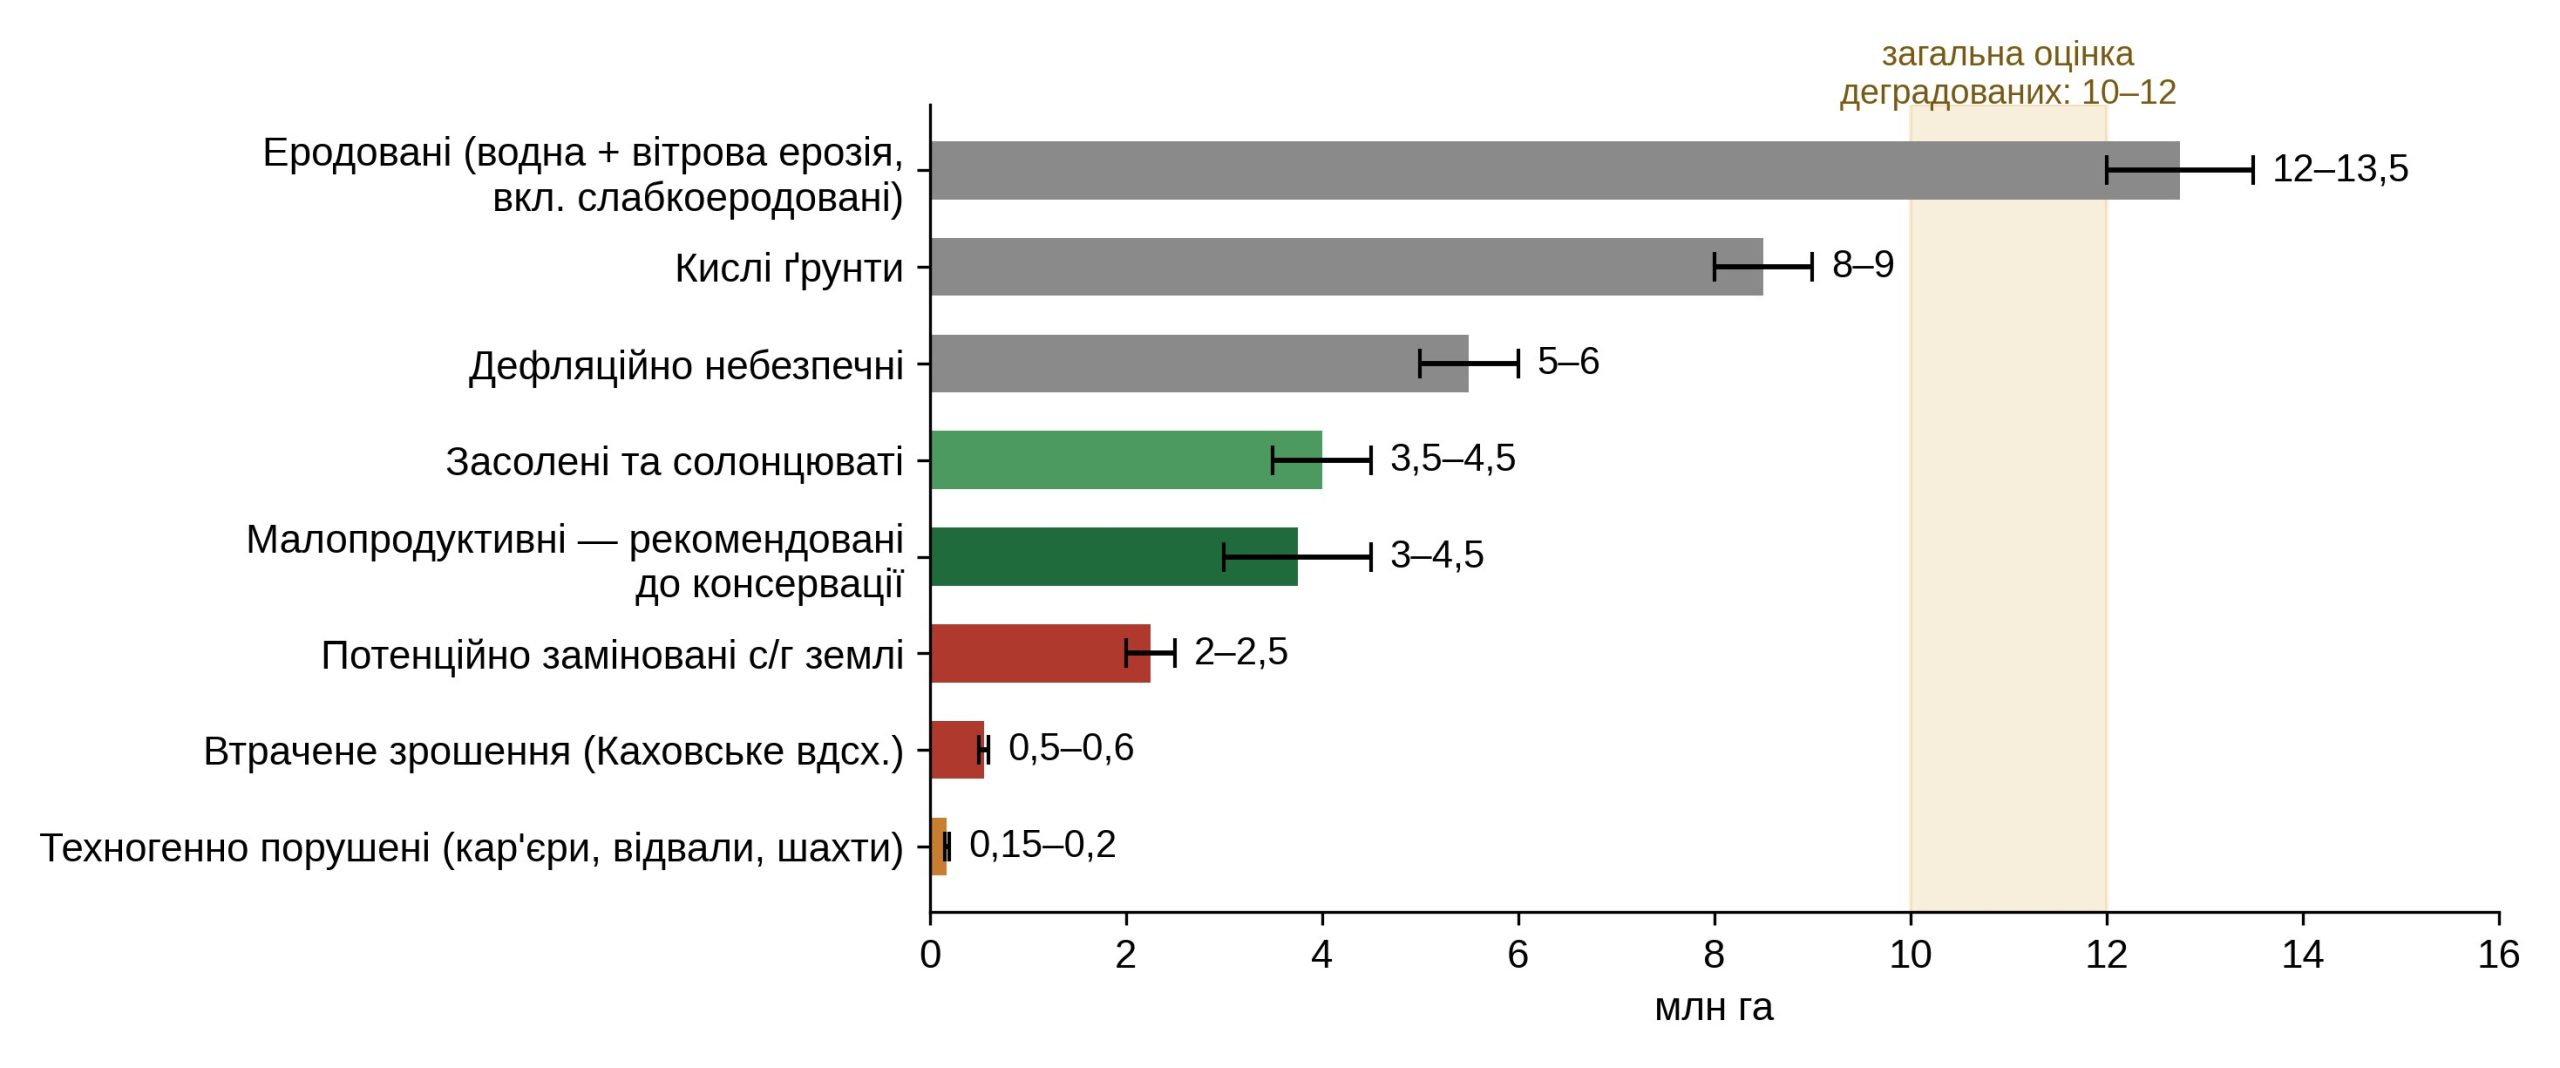
Hier übertrifft das ukrainische Potenzial das europäische. In der EU gelten nach den Richtlinienkriterien lediglich 2,9 Mio. Hektar als stark degradiert, von denen 90 % bereits bewirtschaftet werden. In der Ukraine galten schon vor dem Krieg 10–12 Mio. Hektar als degradiert. Hinzu kamen über 2 Mio. Hektar Kampfgebiete und etwa 0,5 Mio. Hektar, die nach der Zerstörung des Kachowka-Wasserkraftwerks ihre Bewässerung verloren. Realistisch könnten 1–2,5 Mio. Hektar für Energiepflanzen genutzt werden — zwei- bis dreimal so viel wie die europäische Reserve. Biomasse von solchen Flächen zählt zu den fortschrittlichen Rohstoffen für Flugkraftstoffe. Erforderlich sind ein Flächenregister und die Zulassung mehrjähriger Kulturen als Maßnahme des Bodenschutzes.
Schutzstreifen
Ein Streifen aus Weiden, Pappeln oder Miscanthus entlang eines Flusses kann nach zwei Jahren die Nitratauswaschung um das Fünf- bis Zehnfache und die Bodenabschwemmung um 90 % verringern. Er bindet jährlich 0,3–1 Tonne Kohlenstoff je Hektar und liefert 8–15 Tonnen Biomasse. In der Ukraine gibt es rund 440.000 Hektar Feldschutzhecken. Ihr Flächenanteil beträgt 1,3 %, gegenüber einem Richtwert von 2,5–3,5 %. Ohne zusätzliche Schwarzerdeböden zu beanspruchen, könnten 0,4–1 Mio. Hektar energetische Ökostreifen entstehen. Das entspräche jährlich 1,5–4 Mrd. m³ ersetztem Gas und einer Emissionsminderung von 3–7,5 Mio. Tonnen CO₂.
Materialien und Pflanzenkohle
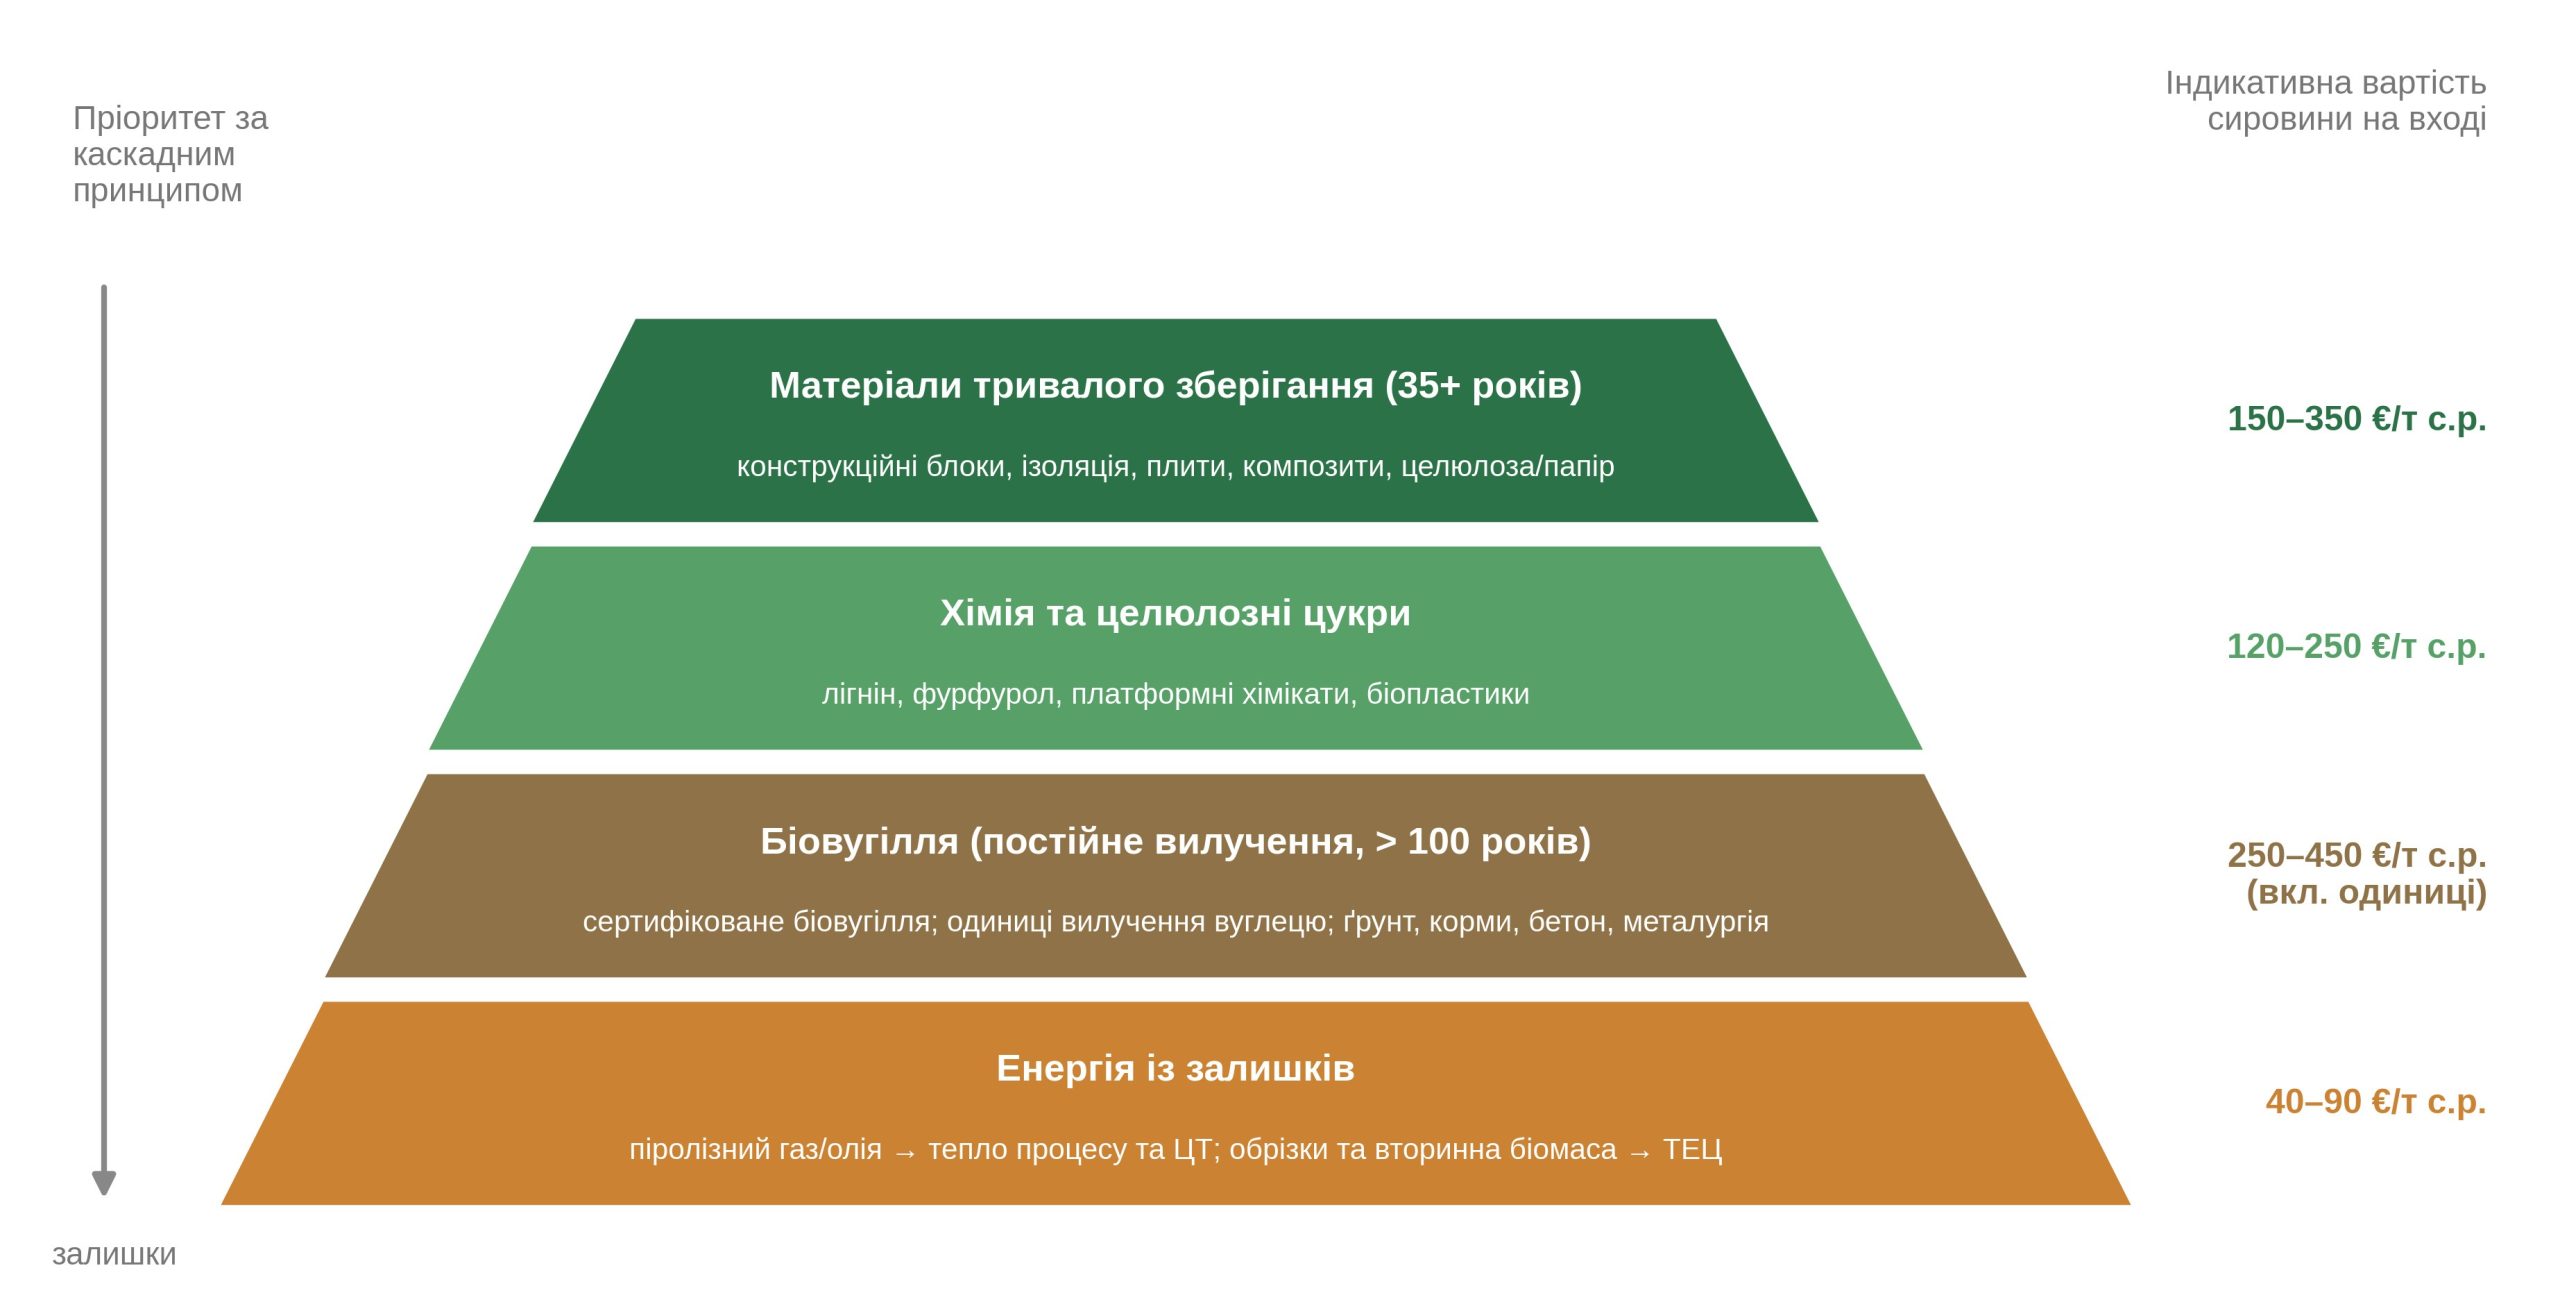
Eine Tonne Miscanthus erzielt als Brennstoff 40–90 Euro, als Rohstoff für Materialien und Chemie 120–350 Euro und als Pflanzenkohle mit zertifizierter Kohlenstoffentnahme 250–450 Euro. Die Zahl europäischer Pflanzenkohleanlagen stieg von etwa zwei Dutzend 2015 auf über 200 im Jahr 2025. Aus einer Tonne Miscanthus entstehen bei der Pyrolyse ungefähr 300 kg Pflanzenkohle, 0,8 Tonnen dauerhaft gebundenes CO₂ und 5–7 GJ Wärme. Dies ist die einzige Wertschöpfungskette, in der sich mehrjährige Kulturen ohne Agrarsubventionen amortisieren. In der Ukraine fehlen noch Regelungen: Pflanzenkohle kann nicht als Dünger registriert werden; nationale Normen für Schäbenbeton und Miscanthusblöcke fehlen ebenfalls.
Was ist zu tun?
Die Hemmnisse ähneln sich in allen vier Nischen. Daher sind abgestimmte Maßnahmenpakete nötig:
- Regelungen gemeinsam umsetzen.Die Durchführungsbestimmungen zum neuen Gesetz müssen Zwischenfrüchte, stark degradierte Flächen und lignozellulosehaltige Rohstoffe gemeinsam definieren und einen Bonus für die Wiederherstellung degradierter Flächen vorsehen.
- Boden- und Wassergesetzbuch anpassen.Mehrjährige Energiepflanzen müssen als Bodenschutzmaßnahme auf degradierten Flächen sowie in Schutz- und Uferstreifen zugelassen werden. Kommunale Flächen sollten bis zu 25 Jahre verpachtet werden können.
- Ein Register stark degradierter Flächen schaffen nach europäischen Kriterien, mit Vorrang für den Süden und frontnahe Regionen.
- Einen Standard für kohlenstoffbindende Landwirtschaft und dauerhafte CO₂-Entnahmen einführen mit einem Register, das zum europäischen Zertifizierungsrahmen passt, sowie Vergütungen für den Schutz von Wasserfassungen. Pflanzenkohle sollte als Dünger registriert und die Steuer auf biogenes CO₂ abgeschafft werden.
- Den EU-Markt für ukrainisches Biomethan öffnen.Als Rohstoffe sollen Wirtschaftsdünger, Reststoffe und Zwischenfrüchte dienen, kein Silomais. Erforderlich sind internationale Nachhaltigkeitszertifizierung und die Anbindung des Registers an die Unionsdatenbank.
- Drei bis fünf Pilotcluster starten in den Jahren 2027–2029 mit jeweils 300–2.000 Hektar: auf versalzten Flächen im Süden, erodierten Waldsteppenflächen, industriell belasteten Flächen im Osten, Moorböden in Polissja und geräumten Minengebieten. Als Finanzierungspartner kommen Ukraine Facility, NEFCO, EIB und Horizont Europa infrage.
- Den Kommunen ein Finanzierungsmodell geben.Es sollte einen Zuschuss zur Plantagenanlage, Vergütungen für Boden- und Gewässerschutz sowie Kohlenstoffzertifikate kombinieren. So könnten sich mehrjährige Pflanzungen innerhalb von fünf bis sieben Jahren amortisieren.
Fazit
Ohne langfristigen Abnehmer sind Plantagen auf Ackerland gegenüber Weizen im Nachteil — deshalb stagnierte die Entwicklung in Europa. Doch 2023–2026 eröffnete die EU Nischen, in denen Biomasse als Kohlenstoff, Ökosystemleistung und Material vermarktet wird. Die Ukraine verfügt dafür über 10–12 Mio. Hektar degradierte Böden, 440.000 Hektar Schutzhecken und umgepflügte Uferstreifen. Es fehlen keine Flächen, sondern Durchführungsbestimmungen, Register, Standards und Abnehmer. Das lässt sich in zwei bis drei Jahren lösen. Darin liegt der Unterschied zwischen einem Land, das immer billigere Rohstoffe exportiert, und einem Land, das immer wertvollere Energie verkauft.